商混站怎么做成本核算?单方成本的正确算法
单方成本算错,报价就系统性偏差:算高了丢单,算低了做一单亏一单。
而多数站的核算错误,集中在三个地方。
一、单方成本的完整构成
成本分两块:变动成本和固定成本。
变动成本(随方量线性变化)
- 胶凝材料:水泥 + 粉煤灰 + 矿粉
- 骨料:砂 + 石
- 外加剂
- 水、电、油耗材
固定成本(与方量无关,要分摊)
- 人工:生产、试验、管理、司机
- 设备折旧:搅拌站、罐车、泵车
- 场地租金、维修、保险
- 管理费用
一次性/半变动
- 回退损失(按回退率折算)
- 试配与检测费用
- 运输(与运距相关,介于变动与固定之间)
二、材料成本按配比算,不要用容重倒推
这是第一个也是最常见的错误。
正确算法:
单方材料成本 = Σ(各材料用量 kg/m³ × 单价 元/kg)直接把配比单上的用量乘单价,加起来。
错误算法:用"容重 × 配合比百分比 × 单价"。问题在于:
- 容重本身是估的(2350-2450 都可能)
- 百分比换算会引入二次误差
- 一旦容重取值偏了,成本就系统性偏差
为什么要较真:胶材占成本 40%-50%,1% 的用量误差就是 0.4%-0.5% 的成本误差。年产 10 万方、单方 400 元,1% 就是 40 万元。
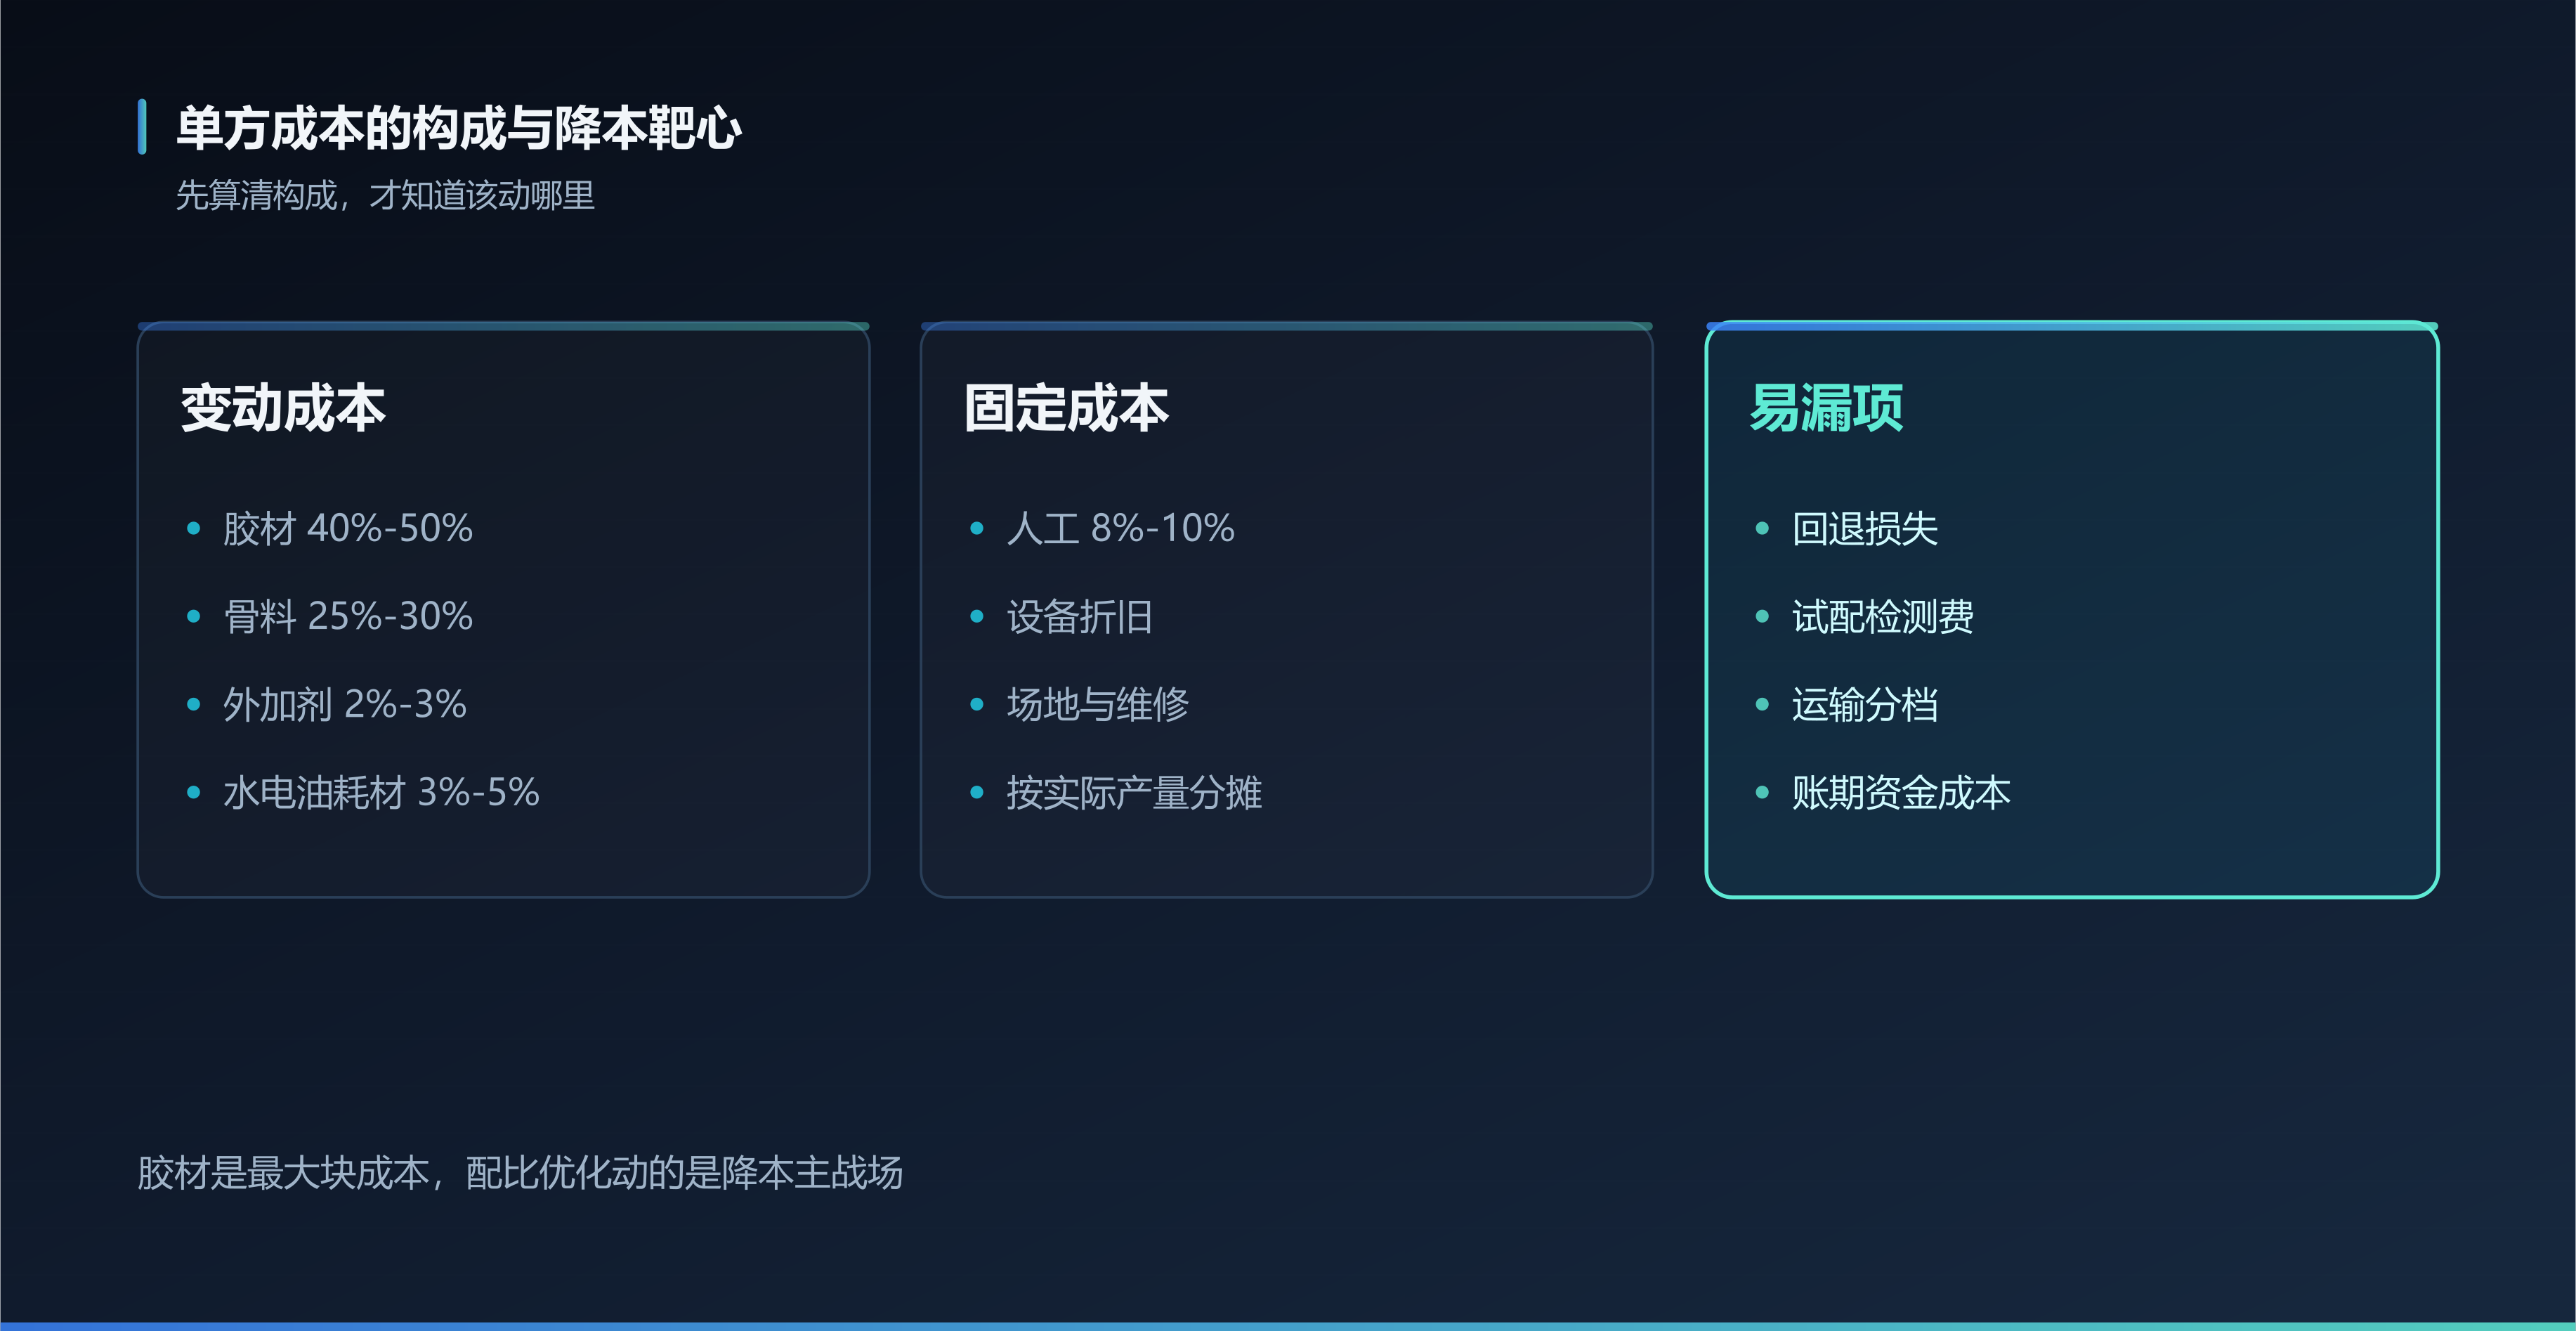
图:成本结构与易漏项,回退和账期常被忽略
三、固定成本怎么分摊
固定成本要摊到每方,但分摊口径要一致:
方法一:按设计产能分摊
每方固定成本 = 年固定成本总额 / 年设计产能问题:设计产能往往达不到,导致分摊偏低,报价偏低。
方法二:按实际产量分摊(推荐)
每方固定成本 = 年固定成本总额 / 年实际产量更贴近真实。产量低的时候,每方要背更多固定成本,报价必须相应提高。
方法三:按设备台时
适合多站、多生产线的集团,能反映不同线的效率差异。
关键:口径一旦定了,不要随意换。换口径会让历史数据不可比。
四、三个最常见的核算错误
错误一:漏算回退与试配
- 回退率 2%,意味着 2% 的材料和运输成本是纯损失
- 试配一次 3 组试块,材料 + 人工 + 检测,一年累计不小
- 这两项要按比例计入单方成本,不能当成"偶发费用"
错误二:运输成本口径混乱
- 按车次算还是按方量算?
- 运距远近不同,成本差很多
- 空返算不算?
建议:按"运距分档 × 方量"核算,近距、远距分别定价,不要用一个平均运价。
错误三:忽略资金成本与账期
- 商混行业账期长是常态
- 3 个月账期,按年化 6% 算,相当于成本增加 1.5%
- 坏账准备也要计入
很多站报价时不算这一块,最后发现"有利润但没现金"。
五、一个可用的核算模板
按这个顺序算,不会漏项:
- 材料成本 = Σ(用量 × 单价),按配比逐项算
- 外加剂成本 = 掺量 × 单价(注意按胶材百分比还是按方量)
- 直接人工 = 生产人员工资 / 产量
- 能耗 = 年水电油耗 / 产量
- 设备折旧 = 年折旧额 / 产量
- 运输 = 按运距分档的单价 × 方量
- 回退损失 = 回退率 × 单方成本
- 试配检测 = 年费用 / 产量
- 管理费 = 年管理费 / 产量
- 资金成本 = 账期 × 资金成本率
- 合计 = 单方完全成本
- 报价 = 完全成本 × (1 + 目标毛利率)
六、降本要落到这个表上
算出成本结构后,降本才有靶子:
- 材料成本占比 60%-70% → 降本主战场是胶材
- 固定成本占比 20%-25% → 提产量摊薄,或减少闲置
- 运输占比 10% → 优化半径,别接超远单
如果材料成本里胶材占 70%,那降本空间八成来自胶材用量下降——C30 口径下是纯水泥少 70 kg/m³、总胶材少 30 kg/m³。
这也解释了为什么配比优化能直接影响利润:它动的是最大那块成本。
七、不同标号要分开核算
不能用一个平均成本报所有标号。
- C20 和 C50 的材料成本差一倍以上
- 高标号的水泥用量高,但方量小
- 按标号分别核算,才能看出哪个标号赚钱、哪个在亏
建议:每月做一次"分标号毛利分析",找出拖后腿的标号。
问:容重对成本核算影响有多大?
容重偏差 1%,方量与重量的换算就偏 1%。如果按容重倒推材料成本,误差会放大。建议直接用配比用量核算,容重只用于方量换算。
问:固定成本该不该摊到报价里?
必须摊。不摊固定成本的报价是"边际成本报价",短期能抢单,长期一定亏。除非是产能闲置时的临时补单,才可考虑按边际成本报价。
问:三个站的成本能直接对比吗?
不能直接比。料价、运距、人工、产能利用率都不同。要做对比,先统一口径(比如都按完全成本、都按实际产量分摊),再看差异来源。